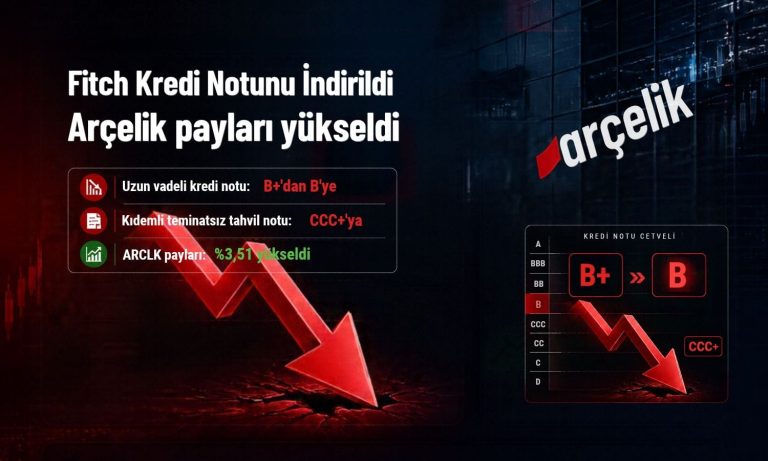


Arçelik (ARCLK) hisseleri, uluslararası kredi derecelendirme kuruluşu Fitch Ratings’in şirketin kredi notunu düşürmesine ilişkin açıklamanın ardından bugün pozitif seyrediyor. Paratic Piyasalar verilerine göre ARCLK payları saat 12.45 sularında yüzde 3,73 yükselişle 69,55 TL’de seyrediyor.


3 Kasım Salı günü saat 18.47’de Kamuyu Aydınlatma Platformu’na (KAP) yapılan bildirimde, şirketin uzun vadeli kredi notunun B+’dan B’ye revize edildiği ve negatif görünümün teyit edildiği duyurulmuştu. Fitch, Arçelik’in 3Ç26 finansallarının ardından değerlendirmesinde borçluluk uyarısı yaptı. Kurum, 13 Şubat 2026’da Arçelik için yaptığı değerlendirmede uzun vadeli kredi notunu B+, görünümünü negatif olarak koruduğunu açıklamıştı.
26 Ekim’de açıklanan Arçelik’in 3Ç26’da 9 aylık hasılatı yüzde 11,5 azalırken, ana ortaklık payına düşen net zarar yüzde 44,6 gerileme gösterdi. ARCLK payları ise 27 Ekim gününde son 4 yılın en düşüğüne gerilemişti. Şeker Yatırım incelediği bilanço sonrasında paylar için 12 aylık hedef fiyatını 149,50 TL’den 111 TL’ye indirmişti.
Bugünkü işlemlerde ARCLK payları değer kazanırken, Fitch’in değerlendirmesi şirketin zayıf talep koşulları, fiyatlama baskıları ve artan finansman ihtiyacına ilişkin endişeleri öne çıkardı. Not indirimi, Arçelik’in kredi profilinde önceki beklentilere kıyasla daha fazla baskı oluştuğuna işaret etti.
Fitch, Arçelik’in tahvil notunu CCC+’ya indirdi
Fitch, Arçelik’in uzun vadeli yabancı ve yerel para cinsinden ihraççı temerrüt notlarını B+’dan B’ye düşürdü. Not görünümlerini ise Negatif olarak teyit etti. Şirketin kıdemli teminatsız tahvillerinin notu B’den CCC+’ya indirilirken, geri kazanım notu RR5’ten RR6’ya çekildi.
Kuruluş, not indiriminin arkasında Türkiye ve uluslararası pazarlarda devam eden zayıf ticaret koşullarının, talep daralmasının ve fiyatlama baskılarının bulunduğunu belirtti. Bu gelişmelerin kâr marjlarını sıkıştırdığı, dış finansman ihtiyacını artırdığı ve kredi göstergelerini zayıflattığı ifade edildi.
Fitch ayrıca, Arçelik’in FAVÖK bazlı brüt kaldıraç oranına ilişkin tahminlerini yukarı yönlü revize etti. Kuruluş, bu oranın 2026 sonunda yaklaşık 6,9 kata ulaşmasını, 2027 sonunda 6,4 kata ve 2028 sonunda 6,2 kata gerilemesini bekliyor. Önceki tahminlerin üzerinde kalan kaldıraç seviyesi, not indiriminin temel gerekçelerinden biri oldu.
Arçelik’in borçluluğu ve finansman ihtiyacı öne çıktı
Fitch’in raporunda şirketin borç yapısındaki değişim de dikkat çekti. 2026 yılının üçüncü çeyreği sonunda faaliyet şirketleri seviyesinde bulunan teminatlı borçların toplam borç içindeki payı yüzde 55’e yükseldi. Bu oran 2025’in aynı döneminde yüzde 45 seviyesindeydi.
Kuruluşa göre teminatlı borçların artması, faktoring kullanımı ve ilave borçlanmalar, ana şirket seviyesindeki teminatsız alacaklılar için geri kazanılabilecek değeri azalttı. Bu gelişmeler de tahvillerin geri kazanım notunun RR5’ten RR6’ya indirilmesinde etkili oldu.
Şirketin 2026’nın üçüncü çeyreği sonundaki toplam borcu yaklaşık 289 milyar TL olarak açıklanırken, bunun 193 milyar TL’lik bölümü kısa vadeli borçlardan oluştu. Arçelik’in aynı dönemdeki nakit ve nakit benzerleri ise 70 milyar TL seviyesindeydi.
Fitch, yüksek borçlanma maliyetleri ve zayıf FAVÖK üretimi nedeniyle faiz karşılama oranının 2026’da düşük kalmasını bekliyor. Türkiye’deki yüksek faiz oranlarının finansman giderlerini artırdığına dikkat çeken kuruluş, enflasyonun gerilemesiyle birlikte 2027’den itibaren etkin faiz oranında düşüş öngörüyor.
Negatif görünüm ek not indirimi riskini gündemde tutuyor
Fitch, Arçelik’in negatif görünümünü talebin toparlanma hızı ve kâr marjlarındaki iyileşmeye ilişkin belirsizliklerle açıkladı. Şirketin tahmin edilen performansın altında kalması halinde yeni bir not indiriminin gündeme gelebileceği belirtildi.
Kuruluşun negatif not adımı için izlediği göstergeler arasında FAVÖK bazlı brüt kaldıraç oranının kalıcı olarak 6,5 katın üzerinde seyretmesi, serbest nakit akışının uzun süre negatif kalması ve FAVÖK faiz karşılama oranının 1,5 katın altına inmesi yer aldı.
Pozitif not adımı için ise kaldıraç oranının sürdürülebilir biçimde 5,5 katın altına gerilemesi, faiz karşılama oranının 2 katın üzerine çıkması ve serbest nakit akışının yeniden nötr seviyeye dönmesi gerekiyor.
Fitch, Arçelik’in Türkiye ve Avrupa’daki güçlü pazar konumu, marka portföyü ve farklı coğrafyalara yayılan üretim altyapısının olumlu unsurlar olduğunu da vurguladı. Bununla birlikte kuruluş, 2026-2029 döneminde FAVÖK marjlarının yüzde 6-7 bandında kalmasını bekliyor. Bu beklentide eski Whirlpool Avrupa operasyonlarının marjlar üzerindeki etkisi, rekabetçi fiyatlama ortamı ve talebin yavaş seyretmesi belirleyici oluyor.