

BİM Birleşik Mağazalar (BIMAS), 2026 yılının üçüncü çeyreğinde 245,74 milyar TL konsolide satış geliri, 17,72 milyar TL FAVÖK ve 10,46 milyar TL net dönem kârı açıkladı. Net kâr, geçen yılın aynı dönemine göre yüzde 49,4 artış gösterdi. Şirketin satış gelirleri piyasa beklentisinin hafif altında kalırken FAVÖK ve net kâr tahminleri aştı.


Paratic Piyasalar verilerine göre saat 14.20 sularında BIMAS kodlu paylar yüzde 0,66 düşüşle 379 TL’de seyrederken, haftalık kazanç yüzde 6,39 olarak görülüyor. Aylık kayıp ise yüzde 6’ya yakın bulunuyor.
Sonuçları değerlendiren aracı kurumlar, güçlü nakit yaratımı ve gider kontrolünü olumlu bulurken satış büyümesindeki yavaşlama, müşteri trafiğindeki gerileme ve marjlardaki sınırlı daralmaya dikkat çekti.
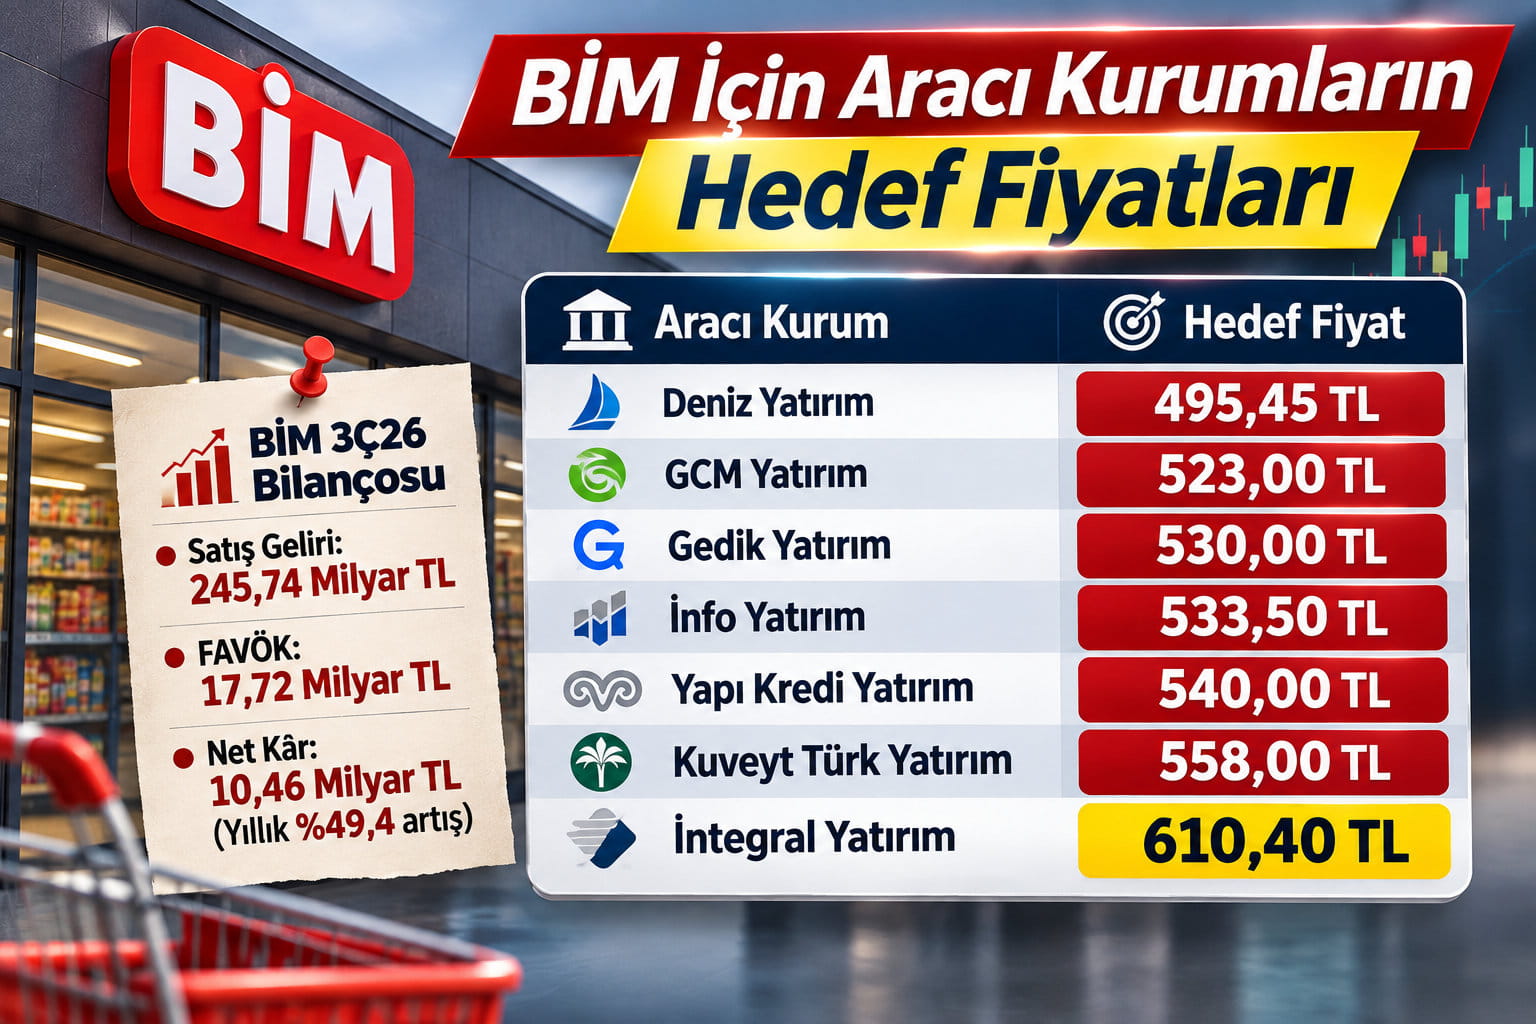
GCM Yatırım, BİM’in üçüncü çeyrek performansında gider disiplinini ve güçlü nakit akışını öne çıkardı. Kurum, faaliyet giderlerinin satışlara oranındaki iyileşmenin operasyonel kârlılığı desteklediğini belirtti. Net kârdaki artışta yatırım gelirleri ve azalan vergi yükünün de etkili olduğuna işaret eden GCM Yatırım, indirgenmiş nakit akımları yöntemiyle yaptığı değerleme sonucunda BIMAS için 523 TL hedef fiyat belirledi.
Aracı kurumlardan BİM bilançosuna olumlu yorumlar
Deniz Yatırım, BİM’in üçüncü çeyrek sonuçlarını büyüme ve operasyonel verimlilik açısından olumlu değerlendirdi. Benzer mağaza satışlarındaki büyüme, beklentilerin üzerinde gerçekleşen FAVÖK ve net kâr ile faaliyet kârı marjındaki artış kurumun olumlu bulduğu başlıklar arasında yer aldı. Bununla birlikte brüt kâr ve FAVÖK marjlarındaki sınırlı gerilemeye dikkat çeken kurum, 495,45 TL hedef fiyatını ve “AL” tavsiyesini korudu.
İş Yatırım, net kârın beklentileri aşmasında yatırım faaliyetlerinden elde edilen gelirler ve düşük vergi giderlerinin etkili olduğunu belirtti. FAVÖK’ün de tahminleri geçmesini olumlu değerlendiren kurum, üçüncü çeyrekte reel gelir büyümesinin yüzde 5’e yavaşladığını hatırlattı. İlk dokuz aydaki yüzde 8,3’lük reel büyümenin ise şirketin yıllık yüzde 6 (±2 puan) gelir büyümesi hedefinin üst sınırına yakın bir gerçekleşmeye işaret edebileceğini bildirdi.
İntegral Yatırım, beklentileri aşan net kâr, güçlü faaliyet nakit akışı ve likidite görünümü nedeniyle sonuçları pozitif değerlendirdi. Şirketin ölçek avantajı, tedarikçi finansmanına dayalı işletme sermayesi yapısı ve disiplinli yatırım politikasının finansal dayanıklılığı desteklediğini belirten kurum, FİLE’nin büyümesi ve yurt dışı operasyonların katkısını da olumlu buldu. İntegral Yatırım, 610,40 TL hedef fiyatını korudu.
Gedik Yatırım ise sonuçları sınırlı pozitif olarak nitelendirdi. Kurum, satış gelirlerindeki yıllık yüzde 5,4’lük artışın ilk dokuz aylık yüzde 8,3’lük büyümenin altında kaldığına dikkat çekti. FAVÖK’teki yüzde 3,2’lik artışa karşın FAVÖK marjının yüzde 7,4’ten yüzde 7,2’ye gerilemesini izlenmesi gereken bir gelişme olarak değerlendirdi. İlk dokuz ayda faaliyetlerden sağlanan nakit akışının 64,9 milyar TL’ye yükselmesini olumlu bulan Gedik Yatırım, BIMAS için 530 TL hedef fiyat belirledi.
Yapı Kredi Yatırım, faaliyet dışı kalemlerin katkısıyla beklentileri aşan net kârı sınırlı olumlu değerlendirdi. Negatif müşteri trafiği ve mağaza açılışlarındaki yavaşlamanın büyüme görünümü açısından takip edilmesi gerektiğini belirten kurum, güçlü nakit yaratımına dikkat çekti. Yapı Kredi Yatırım, 540 TL hedef fiyatını ve “AL” tavsiyesini korudu.
Fiba Yatırım, BİM’in rakiplerine kıyasla daha güçlü reel büyüme kaydetmesini, nakit yaratımını ve artan net nakit pozisyonunu olumlu buldu. Bununla birlikte hissenin son üç ayda rakiplerine ve BIST 100’e kıyasla gösterdiği güçlü performansın olumlu beklentileri kısmen fiyatlamış olabileceği uyarısında bulundu.
Kuveyt Türk Yatırım, FAVÖK ve net kârın beklentileri aşmasını, faaliyet giderlerindeki iyileşmeyi ve güçlü nakit pozisyonunu olumlu değerlendirdi. Ancak net kâr sürprizinin önemli bölümünün yatırım gelirleri ve azalan vergi giderlerinden kaynaklandığını vurguladı. Kurum, 558 TL hedef fiyatını ve “AL” tavsiyesini korudu.
PhillipCapital de BİM’in sonuçlarını pozitif değerlendirerek net kârdaki yüzde 51,8’lik artışa, güçlü nakit yaratımına ve mağaza ağındaki büyümeye dikkat çekti. İnfo Yatırım ise BIMAS için 533,50 TL hedef fiyatını korudu.
BIMAS için aracı kurumların hedef fiyatları
Paylaşılan değerlendirmelerde açıklanan hedef fiyatlar şöyle sıralandı:
 Aracı kurum yorumlarında BİM’in güçlü nakit üretimi, gider kontrolü ve beklentileri aşan FAVÖK ile net kârı öne çıkıyor. Buna karşılık müşteri trafiğindeki zayıflık, satış büyümesindeki ivme kaybı ve marjların seyri, şirketin önümüzdeki dönem performansı açısından izlenecek başlıklar arasında bulunuyor.
Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım kararları, kişilerin kendi mali durumları ve risk tercihleri doğrultusunda değerlendirilmelidir.