

İnfo Yatırım, Lila Kağıt (LILAK) için hedef fiyatını 47,80 TL’den 36,50 TL’ye indirdi. Aracı kurumun değerlendirmesinde, şirketin 2026 yılının üçüncü çeyreğinde zayıf küresel talep, yoğun fiyat rekabeti ve yükselen lojistik maliyetleri nedeniyle kârlılık baskısıyla karşı karşıya kaldığı belirtildi.
Lila Kağıt, 2026 yılının üçüncü çeyreğinde 3,7 milyar TL ciro, 404 milyon TL faiz, amortisman ve vergi öncesi kâr (FAVÖK) ve 92 milyon TL net kâr açıkladı. Net kâr, 42 milyon TL seviyesindeki piyasa beklentisini aşarken FAVÖK, 456 milyon TL’lik beklentinin altında kaldı.
Buna karşın şirketin finansal sonuçları geçen yılın aynı dönemine göre geriledi. Üçüncü çeyrekte ciro yüzde 10, FAVÖK yüzde 53 ve net kâr yüzde 82 düşüş gösterdi. 2026 yılının ilk dokuz ayında ise geçen yılın aynı dönemine kıyasla ciro yüzde 13, FAVÖK yüzde 32 ve net kâr yüzde 75 azaldı.
Kârlılık marjlarında belirgin düşüş
İnfo Yatırım’ın analizine göre, Lila Kağıt’ın satış hacmini korumasına rağmen maliyet artışları ve fiyatlama baskısı gelir ve kârlılık göstergelerini olumsuz etkiledi. Üretim tonajı yıllık bazda artarken satış tonajının hafif gerilemesi, üretimin tamamının aynı dönemde satışa dönüşmediğine işaret etti.
Şirketin kapasite kullanım oranı yüzde 87’ye yükselse de üçüncü çeyrekte satış miktarı 147 bin 200 ton seviyesinde kaldı. Satışların yaklaşık yüzde 75’inin yurt dışı pazarlara yapılması, küresel talep koşullarını şirket açısından daha önemli hale getirdi.
Üçüncü çeyrekte brüt kâr marjı yüzde 31,5’ten yüzde 23,6’ya, FAVÖK marjı yüzde 20,8’den yüzde 10,9’a geriledi. Net kâr marjı da yüzde 12,9’dan yüzde 2,5’e düştü.
Şirketin net kârı üzerinde enflasyon muhasebesinden kaynaklanan parasal kayıplar da etkili oldu. Değerlendirmede, parasal kayıp hariç net kârın üçüncü çeyrekte 380 milyon TL, yılın ilk dokuz ayında ise 2,05 milyar TL seviyesinde bulunduğu belirtildi.
Lila Kağıt’ın 2026 beklentileri aşağı çekildi
Yönetim, zayıf bobin kâğıdı talebi, ihracat rotalarındaki aksaklıklar, yoğun fiyat rekabeti, döviz kurlarının enflasyonun gerisinde kalması ve selüloz piyasasındaki belirsizlikler nedeniyle 2026 yılı beklentilerini revize etti.
Satış hacmi büyümesi beklentisinin yüzde 7–10 aralığından yüzde 1–3 aralığına indirilmesi, şirketin büyüme görünümündeki zayıflamayı ortaya koydu. FAVÖK marjı beklentisinin yüzde 19’un üzerinden yüzde 16’nın üzerine çekilmesi de kârlılık üzerindeki baskının yılın geri kalanında devam edebileceğine işaret etti.
Öte yandan şirketin yatırım harcamaları beklentisi 40 milyon dolardan 50 milyon dolara yükseltildi. Net borç oranına ilişkin beklenti ise 1 katın altında korundu.
Uzun vadeli büyüme potansiyeli korunuyor
İnfo Yatırım, kısa vadeli operasyonel baskılara rağmen Lila Kağıt’ın uzun vadeli yatırım hikâyesinin devam ettiğini değerlendirdi. Markalı ürünler ve dönüştürülmüş kâğıt ürünlerinin ihracatı, şirketin büyüme alanları arasında öne çıktı.
Erzurum yatırımı ve verimlilik projelerinin, talep koşullarının iyileşmesi halinde kârlılığı destekleyebileceği belirtildi. Bununla birlikte, küresel talebin seyri, maliyet baskıları ve ihracat pazarlarındaki gelişmeler şirketin önümüzdeki dönemdeki finansal performansı açısından belirleyici olacak.
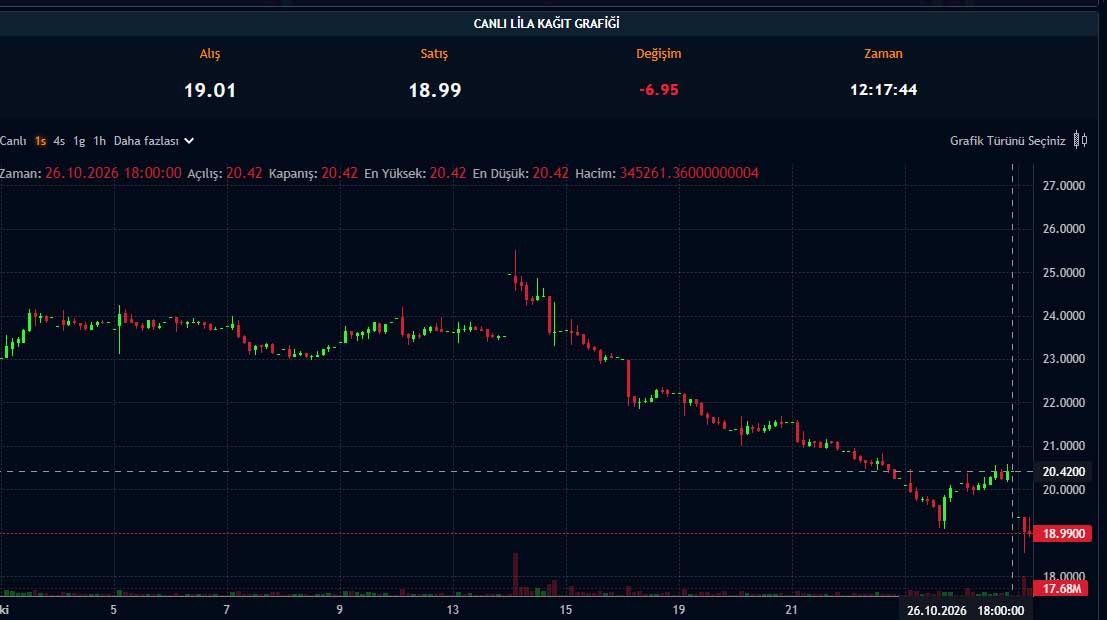
Lila Kağıt (LILAK) hissesi, son işlem günlerinde satış baskısıyla karşı karşıya kaldı. Paratic Piyasalar verilerine göre hisse, 26 Ekim 2026’da yüzde 2,36 yükselerek 20,42 TL’den kapanmasına rağmen, 20 Ekim’deki 21,54 TL seviyesine göre yaklaşık yüzde 5,2 geriledi. bugün de yüzde 7 düşen LILAK yazım itibarıyla 18,97 TL seviyesinde işlem görüyor.