

Tasfiyesine karar verilen bazı yatırım fonlarına ilişkin 7596 sayılı Kanun 22 Ekim’de TBMM’de kabul edildi, 27 Ekim tarihli Resmi Gazete’de yayımlanarak yürürlüğe girdi. Kanun, SPK’nın tasfiye kararını aldığı 17 Eylül 2026’dan geçerli olacak.
Düzenleme, yalnızca fonların kapatılmasını değil, yatırımcıların haklarının belirlenmesini, fon mal varlığından hukuka aykırı şekilde çıkarılan değerlerin geri kazanılmasını ve oluşan zararların sorumlulardan tahsil edilmesini de kapsıyor.
Kanunun en dikkat çeken başlıklarından biri, belirli koşullarda yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılabilmesi. Ancak bu tutar, bütün yatırımcılara otomatik olarak ödenecek bir para anlamına gelmiyor. Ödemelerin yapılacağı fonları ve uygulanacak esasları Sermaye Piyasası Kurulu (SPK) belirleyecek.
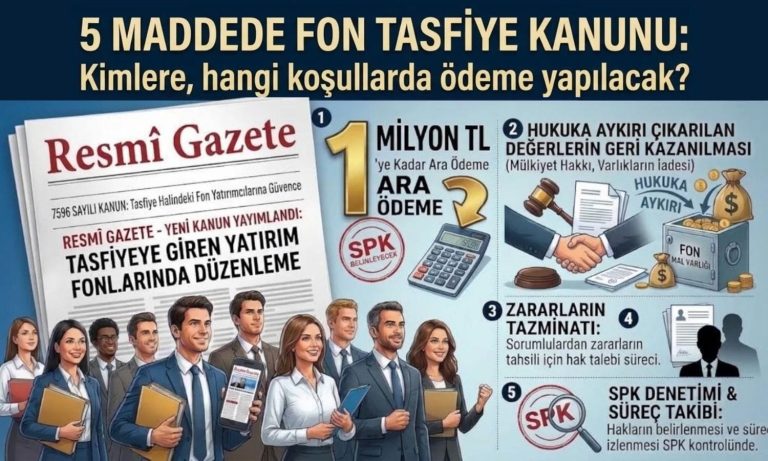
Peki, yeni kanun yatırımcılar için ne anlama geliyor? İşte 5 maddede öne çıkan düzenlemeler:
1. Kanun hangi yatırım fonlarını kapsıyor?
Düzenleme, SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiye işlemleri henüz tamamlanmamış yatırım fonlarını kapsıyor. Diğer yatırım fonları için genel ve sürekli bir tasfiye rejimi oluşturulmuyor.
Fonların tasfiyesi SPK’nın gözetiminde, bu işlem için görevlendirilen kuruluşlar tarafından yürütülecek. Fon varlıklarının belirlenmesi, nakde çevrilmesi, değerlemesi ve yatırımcılara ödeme yapılmasına ilişkin esasları da SPK belirleyecek.
Ayrıca 17 Eylül 2026 ve öncesinde TEFAS’a iletilmesine rağmen fonun temerrüde düşmesi veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen bazı talimatlarda payları bloke edilenler de kanundaki koşullar çerçevesinde fon pay sahibi olarak kabul edilecek. Yani PBLK statüsündeki yatırımcılar da tasfiye sürecine dahil edildi.
Fonlara zarar veren fiilleri işlediği ya da bu fiillere katıldığı SPK tarafından tespit edilen kişi ve kurumlara tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.
2. Yatırımcılara 1 milyon TL’ye kadar ara ödeme yapılabilecek
Kanun, SPK’nın belirleyeceği fonlarda yatırımcılara nihai tasfiye ödemesinden önce ara ödeme yapılmasına imkân tanıyor. Buna göre net yatırım tutarı 1 milyon TL’nin altında olan yatırımcılar için bu tutara kadar, net yatırım tutarı 1 milyon TL ve üzerinde olanlar içinse en fazla 1 milyon TL ara ödeme öngörülüyor.
Ancak bu ödeme için iki önemli koşul bulunuyor: İlgili fonun ara ödeme yapılmasına karar verilen fonlar arasında olması ve kanundaki hesaplama ile ödeme sınırlarına uyulması gerekiyor. Ayrıca para piyasası niteliğindeki fonlar hariç olmak üzere, ara ödeme tutarı yatırımcının hesabındaki katılma paylarının önceki gün sonu değerini aşamıyor.
Fonun elindeki dağıtılabilir nakit, öngörülen ödemelerin tamamını karşılamaya yetmezse SPK ödeme yöntemini ve tutarını belirleyebiliyor. Ara ödeme, yatırımcının nihai tasfiye kapsamında alacağı tutardan mahsup edilecek; bu aşamada katılma payları iade edilmeyecek.
Ara ödeme, yatırımcının enflasyon farkı eklenmeden hesaplanan net yatırım tutarını da aşamayacak. Fonun nakdi tüm ara ödemelere yetmezse SPK, ödemeye net yatırım tutarı en düşük olan yatırımcılardan başlayabilecek ya da herkese aynı asgari tutarı ödeyebilecek. Yani nakit sınırlıysa küçük yatırımcılar önce ödeme alabilecek.
3. Yatırımcının net yatırım tutarı nasıl hesaplanacak?
Fonun nakde çevrilen varlıkları, yatırımcıların hesaplanan haklarını karşılamaya yetmezse ödeme hesabında net yatırım tutarı dikkate alınacak. Bu tutar, Merkezi Kayıt Kuruluşu (MKK) tarafından yatırımcının fona yaptığı nakit girişleri ve fondan aldığı nakit çıkışları üzerinden hesaplanacak.
Hesaplamada, giriş ve çıkış tutarlarına tasfiye tarihine kadar Türkiye İstatistik Kurumunun açıkladığı tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması uygulanacak. Ardından fondan yapılan nakit çıkışları, ilk giren ilk çıkar yöntemiyle düşülecek.
Buradaki önemli ayrıntı şu: Net yatırım tutarı, yatırımcının geçmişte hesabına yatırdığı toplam parayla her durumda aynı olmayabilir. Fona giriş ve fondan çıkış tarihleri ile tutarları hesaplamada etkili olacak. Ayrıca net yatırım tutarının belirlenmesi, yatırımcıya aynı miktarda ödeme yapılacağının garantisi değil; ödeme, fonun dağıtılabilir varlıkları ve kanundaki diğer sınırlar dikkate alınarak gerçekleştirilecek.
4. Fonlardan çıkarılan varlıklar geri alınacak, sorumlulara başvurulacak
Kanun, fon mal varlığından hukuka aykırı işlemlerle çıkarılan veya fonun gerçek ekonomik menfaatine hizmet etmeyen işlemlerle başkalarına aktarılan para, menkul kıymet ve diğer değerlerin geri kazanılmasına yönelik hükümler içeriyor.
Zararın tahsilinde öncelikle fonun kurucusu veya yöneticisi olan portföy yönetim şirketi sorumlu tutulacak. Bu şirketten zararın tamamen ya da kısmen tahsil edilememesi veya tahsil edilemeyeceğinin açıkça belli olması durumunda, SPK tarafından sorumlu olduğu belirlenen gerçek ve tüzel kişilere de şahsen başvurulabilecek. Kişilerin görevlerinden ayrılmış olması, görev yaptıkları dönemdeki işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.
SPK’nın bildiriminden sonra tahsilat ve takip işlemlerini Tasarruf Mevduatı Sigorta Fonu (TMSF) yürütecek. Soruşturmalar kapsamında el konulan bazı para ve sermaye piyasası araçlarının ilgili fona iade edilmesi de mümkün olacak. Mahkemece müsaderesine karar verilen ve fon zararına karşılık geldiği belirlenen değerlerin ise Hazineye gelir kaydedilmeden ilgili fona aktarılması öngörülüyor.
5. Geri kazanılan para yatırımcılara nasıl dağıtılacak?
Kanun kapsamında tahsil edilen veya iade edilen tutarlar, TMSF bünyesinde her fon için ayrı ayrı açılacak geri kazanım hesaplarında izlenecek. Bu kaynaklar TMSF’nin kendi malvarlığından ayrı tutulacak; başka amaçlarla kullanılamayacak ve kamu alacakları için dahi haczedilemeyecek.
Zorunlu masraflar düşüldükten sonra kalan tutarlar, tasfiyenin durumuna göre ilgili fonun tasfiye işlemlerini yürüten kuruluşa veya Yatırımcı Tazmin Merkezine (YTM) aktarılacak. Ödemeler, fon pay sahipliği oranları esas alınarak yapılacak. Küçük tutarlı dağıtımlarda, işlem maliyetleri nedeniyle belirlenen asgari ödeme tutarının altında kalan meblağlar yatırımcı adına izlenecek ve sonraki dağıtımlara eklenecek.
Kanun ayrıca, tasfiye tarihine kadar fondan ödeme almış bazı kişilerin, kanunda belirtilen endeksleme hesabını aşan getirilerini SPK tarafından ilan edilen hesaplara isteğe bağlı olarak iade edebilmesine imkân tanıyor. Fonların mal varlığındaki ve SPK’nın ilgili kanun hükümleri kapsamında değerlendirdiği paylardan elde edilen bazı kazançlar için de benzer bir isteğe bağlı iade mekanizması bulunuyor.
Sonuç olarak, düzenleme belirli fonların tasfiye sürecinde yatırımcı haklarının belirlenmesi, ara ve nihai ödemelerin yapılması ve fonlardan çıkarılan varlıkların geri kazanılması için özel bir hukuki çerçeve oluşturuyor.