

Altın fiyatlarındaki gerileme, yalnızca değerli metal yatırımcılarını değil, madencilik sektöründe faaliyet gösteren şirketleri de yakından ilgilendiriyor. BigGo Finance’in değerlendirmesine göre, ons altında 3.800 dolar seviyesinin aşağı yönlü kırılması, madencilik şirketlerinin hisselerinde altının kendisinden daha sert kayıplara neden olabilir.


Bunun temel nedeni, madencilik şirketlerinin gelir ve kârlılıklarının altın fiyatlarına yüksek ölçüde duyarlı olması. Altının değer kaybetmesi, şirketlerin üretimden elde ettiği geliri ve faaliyet kâr marjlarını doğrudan etkileyebiliyor.
Altın fiyatlarındaki düşüş madencilik hisselerini neden daha fazla etkiliyor?
Altın madenciliği şirketleri, değerli metalin fiyatındaki değişimlere karşı yüksek hassasiyet gösteriyor. Altın fiyatları yükseldiğinde üreticilerin gelirleri ve kâr marjları genişleyebilirken, düşüş dönemlerinde bunun tam tersi yaşanabiliyor.
Özellikle altının 3.800 dolar gibi psikolojik açıdan önemli bir seviyenin altına inmesi, yatırımcıların şirketlerin gelecekteki kazançlarına ilişkin beklentilerini değiştirebilir. Kâr marjlarının daralabileceği ve nakit akışlarının zayıflayabileceği endişesi, madencilik hisselerinde satış baskısını artırabilir.
Nitekim 18 Kasım’da altının ons fiyatı 3.800 doların altına gerileyerek gün içinde 3.750 doları gördü. Hong Kong borsasında işlem gören madencilik şirketlerinin hisselerinde de sert düşüşler yaşandı.
Lingbao Gold hisseleri yüzde 7’den fazla gerilerken, Zijin Gold International yüzde 5,9’un üzerinde değer kaybetti. Shandong Gold ve Zhaojin hisselerinde de sırasıyla yüzde 4,8 ve yüzde 4,3’lük düşüşler görüldü.
Altın fiyatları neden geriliyor?
Altındaki satış baskısının arkasında ABD Merkez Bankasının (Fed) faiz politikasına ilişkin beklentiler bulunuyor. Yüksek petrol fiyatlarının enflasyon endişelerini canlı tutması, Fed’in Aralık ayında yeniden faiz artırabileceği yönündeki beklentileri güçlendirdi. Bu durum ABD dolarının ve tahvil getirilerinin yükselmesine neden olurken, faiz getirisi sağlamayan altının cazibesini azalttı.
ABD tahvil getirilerindeki yükseliş, yatırımcıların faiz kazancı sağlayan varlıklara yönelmesini kolaylaştırıyor. Doların güçlenmesi de dolar üzerinden fiyatlanan altını diğer para birimlerini kullanan yatırımcılar açısından daha pahalı hale getiriyor.
Piyasalarda Fed’in gelecek dönemde atacağı adımların yanı sıra dolar endeksi ve ABD tahvil getirilerindeki hareketler de altının yönü açısından yakından izleniyor.
Goldman Sachs altın tahminini aşağı çekti
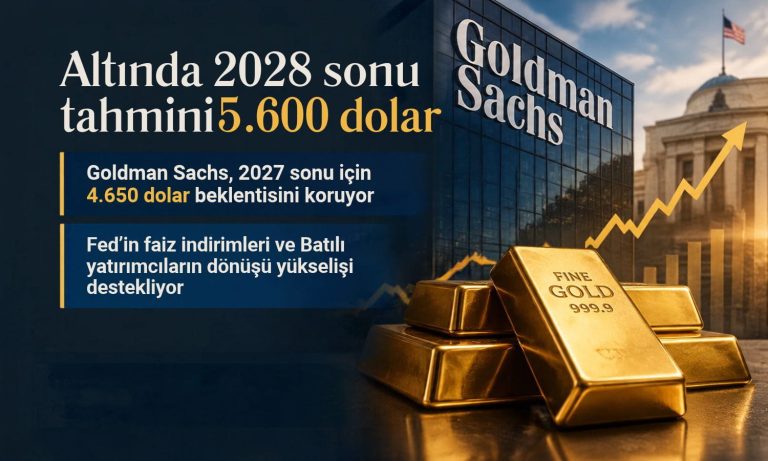
Altın fiyatlarındaki zayıflama, uluslararası finans kuruluşlarının beklentilerine de yansıdı. Goldman Sachs 2026 yıl sonu ons altın tahminini 4.650 dolardan 4.150 dolara düşürdü. Banka, 2027 yıl sonu beklentisini de 5.400 dolardan 4.800 dolara indirdi.
2028 yılı için tahmin ise 5.600 dolar olarak işaret edildi. Merkez bankalarının altın alımlarını sürdürmesi, küresel rezervlerde çeşitlendirme eğilimi ve doların rezerv para sistemindeki ağırlığına ilişkin tartışmalar, uzun vadeli talebi destekleyen unsurlar arasında gösteriliyor.
Merkez bankalarının altın talebi düşüşü sınırlayabilir
Kısa vadede faiz beklentileri nedeniyle baskı altında kalan altın piyasasında, uzun vadeli talep dinamikleri ise önemini koruyor.
Küresel fiziki destekli altın ETF’lerine 2026 yılının üçüncü çeyreğinde 211 ton net para girişi gerçekleşti. Bu gelişmeyle birlikte söz konusu fonların toplam altın varlığı 4.256 tonla rekor seviyeye ulaştı.
Merkez bankalarının alımları da altın piyasasının önemli destekleyicileri arasında yer alıyor. 2026’nın ilk dokuz ayında merkez bankalarının toplam net altın alımı 675 ton olarak gerçekleşti.
Çin Merkez Bankası da altın rezervlerini artırmayı sürdürdü. Ülkenin altın rezervleri 23 ay üst üste yükselirken, 2026’nın ilk dokuz ayındaki toplam artış 103,26 tona ulaştı.